전날 급반등한 코스피가 오늘은 미국 물가와 반도체주 약세를 마주합니다. 미국 기술주 전체가 급락한 것은 아니지만 Nvidia 하락 폭이 컸고 Micron도 내렸습니다. 코스피 5,200 부근을 지키면서 삼성전자·SK하이닉스에 매수가 이어지는지가 반등 지속의 첫 조건입니다.
물가는 둔화했지만 안심하기에는 높다
미국 10월 CPI는 전월 대비 0.4% 상승했습니다. 9월의 0.6%보다 낮아졌지만 식품·에너지를 뺀 근원 CPI는 0.3%로 8·9월과 같았습니다. 주거비는 0.3%, 식품은 0.5%, 에너지는 0.7% 올랐습니다. 물가 압력이 빠르게 사라진다는 해석에는 힘이 실리지 않습니다. 금리 부담이 오래가면 이익을 먼 미래에 기대하는 AI 관련주의 가치평가가 먼저 흔들릴 수 있습니다. BLS
Nvidia 약세가 업종 전체를 뜻하지는 않는다
10일 미국 정규장에서 Nvidia는 5.47%, Micron은 1.10% 하락했습니다. 반면 AMD는 1.30%, Broadcom은 3.91% 올랐습니다. SOXX는 0.12%, SMH는 0.78%, QQQ는 0.68%, TQQQ는 1.77% 하락했습니다. 반도체 전반의 동반 강세가 끝나고 개별 기업과 제품의 차이가 부각된 모습입니다. Nvidia의 개별 위험을 삼성전자·SK하이닉스의 주문 감소로 곧바로 연결할 수는 없습니다. 미국 시세
이 가격 변화는 화요일 한국장 마감 이후의 새 재료입니다. 반면 전날 미국 반도체 급반등과 TSMC 월별 매출 발표는 이미 화요일 국내 투자자가 접할 수 있었던 정보입니다. 같은 호재를 오늘 다시 전부 더해 계산하면 반등 여력을 과대평가하게 됩니다.
AI 매출 성장과 금융비용을 함께 봐야 한다
CoreWeave는 미국장 마감 뒤 3분기 매출 36억6,100만달러, 영업이익 2억700만달러를 발표했습니다. 순이자비용은 8억4,600만달러, 순손실은 7억900만달러였습니다. 회사는 향후 3개월 고객 선급금·예치금 약 90억달러를 예상한다고 밝혔습니다. 매출 확대와 고객 자금 유입 계획은 AI 인프라 수요를 뒷받침하지만 큰 이자비용은 투자 확대가 곧바로 순이익으로 이어지지 않음을 보여 줍니다. 이는 회사의 예상이며 확정 현금 유입과는 구분해야 합니다. 회사 실적 발표
TSMC의 10월 매출은 5,868억9,000만 대만달러로 전년 대비 59.7%, 전월 대비 14.7% 늘었습니다. AI 칩 생산 수요의 강도를 보여 주지만 파운드리 매출을 국내 메모리 업체의 HBM 수율이나 eSSD 주문량으로 바꿔 읽을 수는 없습니다. 고객 설비투자 계획의 크기와 실제 집행, 현금흐름을 함께 봐야 합니다. TSMC
범용 메모리는 주가와 다른 속도로 움직인다
TrendForce의 10일 18:10 대만시간 현물가격에서 DDR5 16Gb 평균은 60.167달러로 보합, DDR4 16Gb는 79.99달러로 0.31% 하락했습니다. HBM·서버 DRAM의 장기 수요와 범용 DDR4 재고 흐름을 나눠 볼 이유입니다. NAND 공개 현물표의 기준일은 11월 2일이며 512Gb TLC 평균은 16.152달러였습니다. 당일 NAND나 eSSD 계약가격의 변화로 해석할 수 없는 시차가 있습니다. DRAM · NAND
전날 상승분을 지키는지가 먼저다
10일 코스피는 5,247.22에 출발해 5,174.55~5,300.92 사이에서 움직인 뒤 5,239.13으로 마감했습니다. 전일 대비 4.39% 상승입니다. KODEX 레버리지는 59,040원에 출발해 57,135~60,150원을 오간 뒤 58,435원으로 8.89% 올랐습니다. 코스피 종가는 직전 기본 전망 5,050~5,250 안에 들었지만, 종가 범위 충족만으로 외국인·프로그램 조건까지 충족됐다고 볼 수는 없습니다. 국내 일봉
11일 06:34:32 KST 하나은행 달러/원 고시환율은 1,344.50원으로 전회보다 2.50원 올랐습니다. 서울 현물환 개장 체결가와는 다릅니다. 브렌트 선물은 06:59:58 KST 92.06달러로 0.62% 상승했고 WTI는 86.44달러로 0.47% 올랐습니다. 전날 유가 급락의 완충 효과가 더 커지는 상황은 아닙니다. 외국인 현물과 KOSPI200 선물 방향, 프로그램 비차익 매수, 반도체 이외 업종으로의 상승 확산을 개장 후 함께 봅니다. 환율 · 유가
세 종가 시나리오와 대응
기본 종가 범위는 5,100~5,300(50%)입니다. 지수가 이 구간에 머물고 외국인 현물이 순매도하지 않는 경우입니다. 5,300 초과와 외국인·프로그램 동반 순매수가 겹치면 강세 5,300 초과~5,500(20%), 5,100 미만과 두 수급의 동반 순매도가 겹치면 약세 4,900~5,100 미만(30%)을 봅니다. 경계값은 기본 범위에 배정합니다. 가격 범위 이탈 또는 해당 수급 조건 반전은 각 시나리오의 무효화 기준입니다. 종가 전망과 별도로 장중 예상 저가·고가 포락은 4,800~5,600입니다.
대응 점수는 공격 15·관망 50·방어 35입니다. 코스피는 5,200 지지와 전일 고가 5,300.92 회복을 구분해 봅니다. KODEX는 전일 저가 57,135원, 종가 58,435원, 고가 60,150원을 각각 지지·반등 기준·저항으로 삼습니다. 58,435원 회복 없이 낙폭만 줄어드는 반등은 매수 지속의 증거가 약합니다. 57,135원을 이탈하면서 외국인·프로그램 매도가 커지면 방어의 우선순위가 높아집니다. 60,150원 돌파도 국내 수급의 동참이 있어야 의미가 커집니다.
다음 확인 시점
오늘 09:30 외국인·프로그램 방향, 10:30 삼성전자·SK하이닉스의 저점 유지, 14:00 이후 수급 지속을 확인합니다. 시나리오 조건 관측 시한은 15:20입니다. BLS 달력상 11일은 미국 Veterans Day이며 다음 주요 물가 발표는 13일 08:30 ET, 한국시간 22:30 PPI입니다. CPI 발표 전의 경계에서 발표 후 금리·환율 반응을 보는 국면으로 바뀌었습니다. 공식 일정
미 국채 금리차
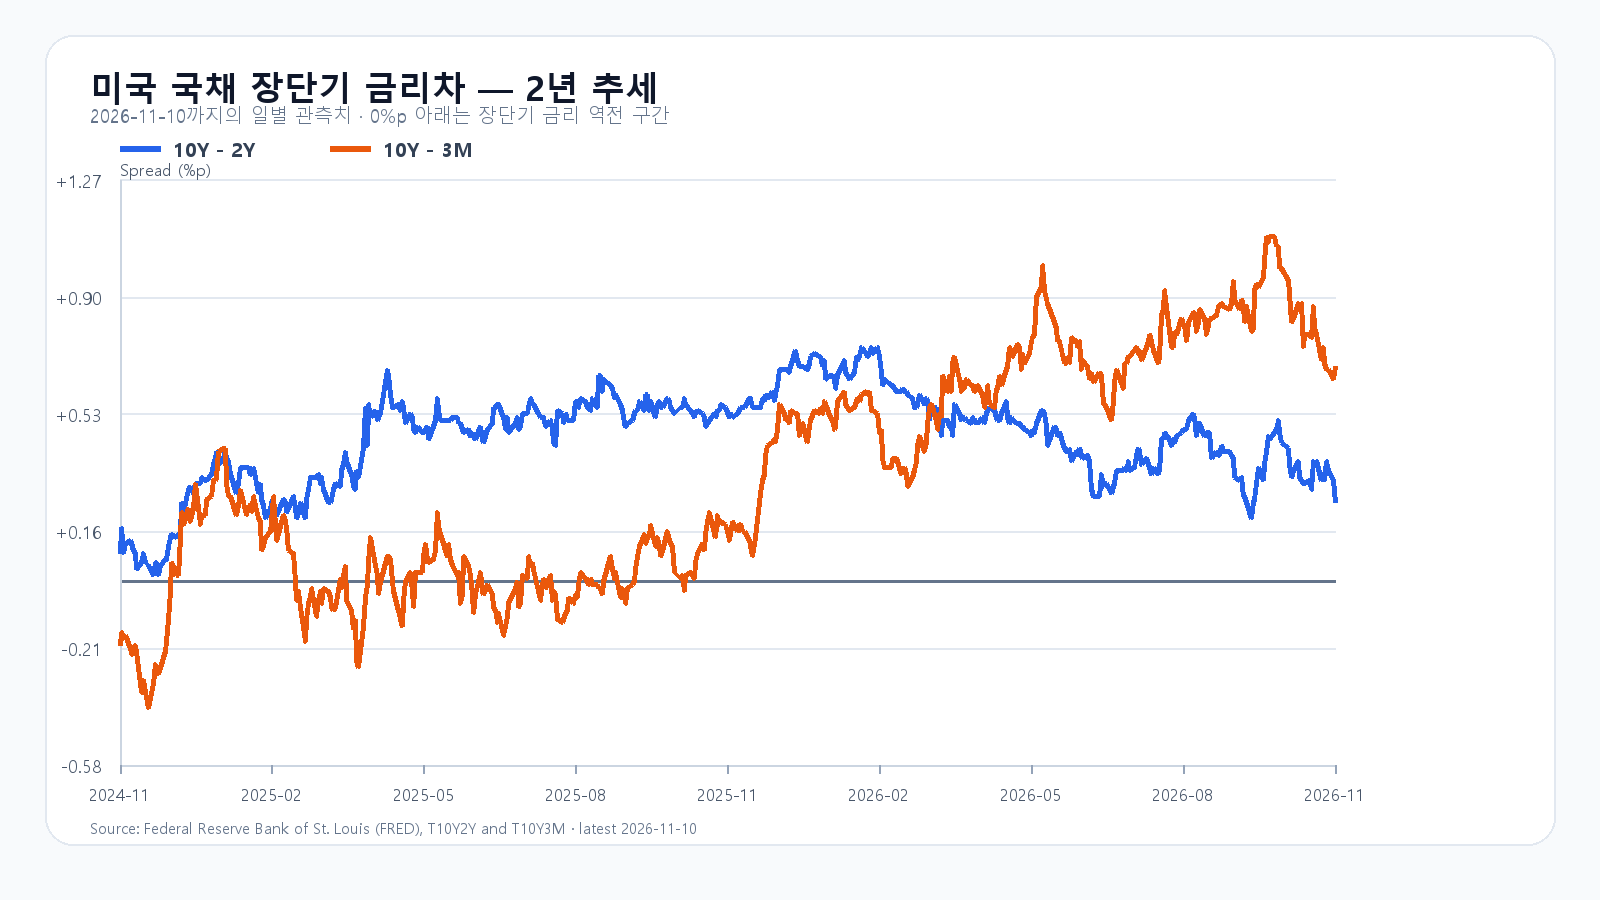
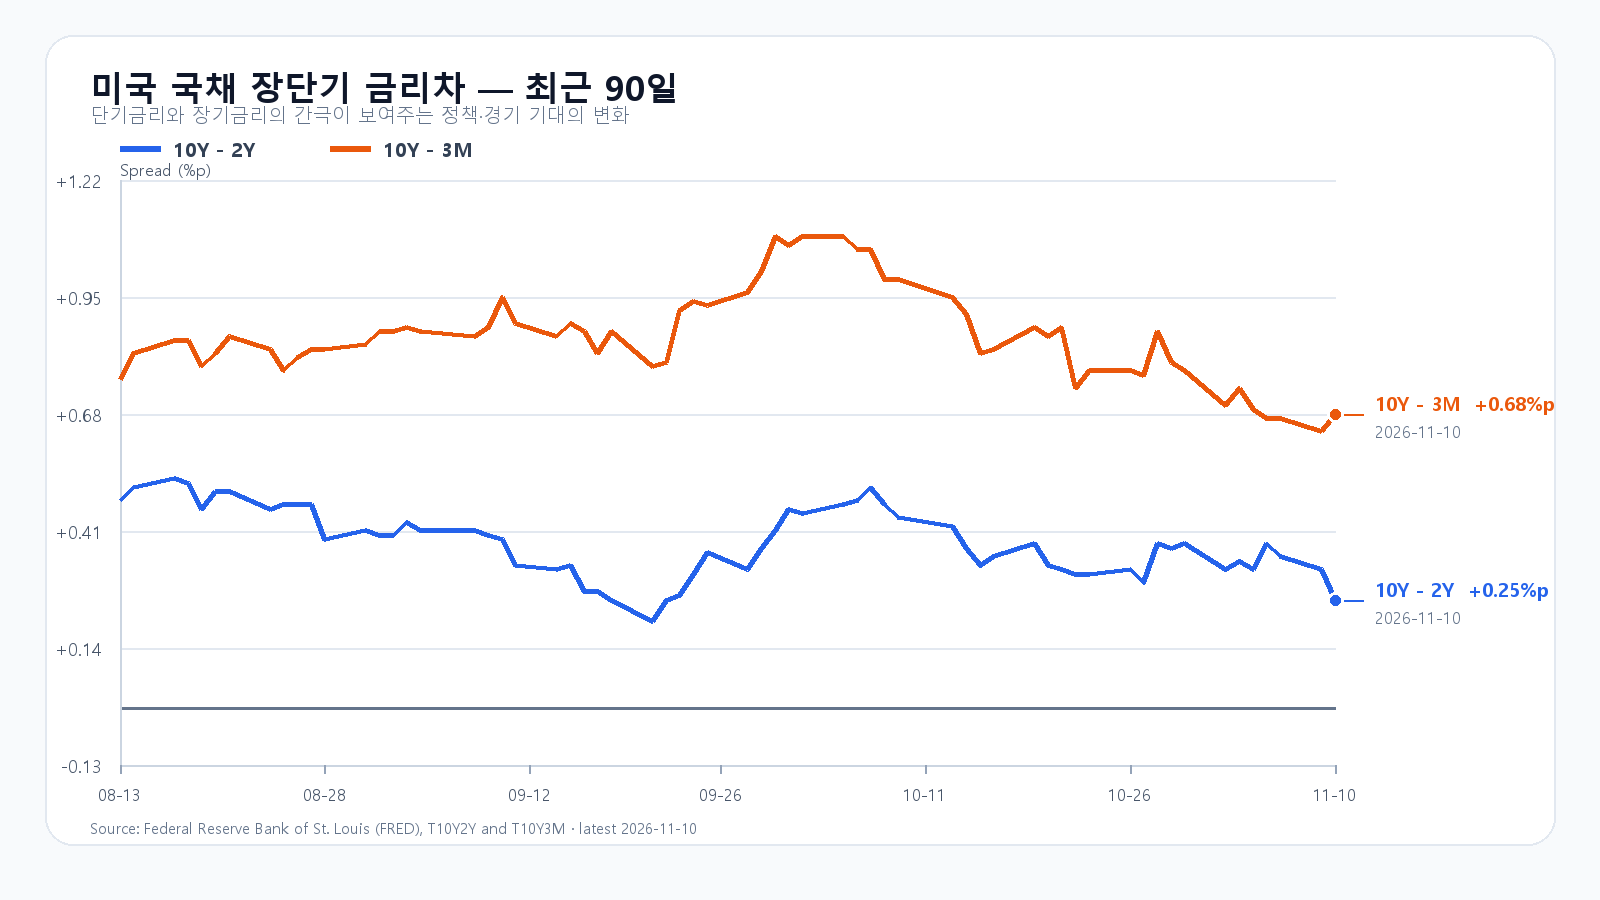
FRED의 10일 관측에서 10년-2년 금리차는 0.25%포인트, 10년-3개월은 0.68%포인트입니다. 개별 만기의 최신 관측일은 9일로 3개월 4.24%, 2년 4.56%, 10년 4.88%입니다. 관측일이 달라 이 값들을 같은 날의 곡선으로 합칠 수는 없습니다. 반도체주에는 금리차의 부호보다 높은 장기금리 자체가 부담으로 작용할 수 있습니다. FRED
발행 기준 시세
| 항목 | 값 | 원천 기준 시각 |
|---|---|---|
| KOSPI 전일 종가 | 5,239.13 | 2026-11-10T15:30:00+09:00 |
| KODEX 전일 종가 | 58,435원 | 2026-11-10T15:30:00+09:00 |
| USD/KRW 하나은행 고시 | 1,344.50원 | 2026-11-11T06:34:32+09:00 |
| NQF 최근 거래 | 27,900.75 | 2026-11-11T06:59:58+09:00 |
| ESF 최근 거래 | 7,555.00 | 2026-11-11T06:59:58+09:00 |
| BZF 최근 거래 | 92.06 | 2026-11-11T06:59:58+09:00 |
| CLF 최근 거래 | 86.44 | 2026-11-11T06:59:59+09:00 |
미국 11월 10일 정규장
| 종목 | 시가 USD | 고가 | 저가 | 종가 | 등락 |
|---|---|---|---|---|---|
| QQQ | 672.55 | 680.95 | 667.05 | 674.76 | -0.68% |
| TQQQ | 55.98 | 58.11 | 54.58 | 56.56 | -1.77% |
| SOXX | 144.18 | 149.74 | 143.13 | 146.59 | -0.12% |
| SMH | 478.57 | 492.74 | 474.03 | 483.63 | -0.78% |
| NVDA | 173.98 | 174.65 | 165.89 | 168.89 | -5.47% |
| AMD | 503.00 | 539.25 | 495.00 | 515.21 | +1.30% |
| MU | 717.37 | 745.64 | 699.63 | 725.11 | -1.10% |
| AVGO | 316.76 | 334.67 | 316.69 | 331.98 | +3.91% |
미국 시간외
11월 10일 미국 시간외 거래이며 정규장 종가 대비입니다.
| 종목 | 시간외 USD | 정규장 대비 | 시각 KST |
|---|---|---|---|
| NVDA | 169.00 | +0.07% | 2026-11-11T08:02:24+09:00 |
| AMD | 514.47 | -0.14% | 2026-11-11T08:01:55+09:00 |
| MU | 724.30 | -0.11% | 2026-11-11T08:02:11+09:00 |
| AVGO | 331.60 | -0.11% | 2026-11-11T08:02:04+09:00 |